A pesar de que el Gobierno sostiene que la economía está experimentando una transformación histórica, los bonos argentinos siguen cayendo, el dólar se incrementa y la actividad económica revela las dificultades de un modelo que busca el equilibrio fiscal sin lograr una recuperación general de la producción y el consumo.
El indicador de JP Morgan subió 27 puntos en comparación con el cierre anterior, marcando un incremento de más del 4 por ciento en un solo día, mientras que desde el inicio del año ha crecido más del 18 por ciento. Estas cifras contrastan con las declaraciones de Milei, quien recientemente proyectó un riesgo país inferior a 100 puntos para 2027. Sin embargo, los inversores continúan exigiendo altos rendimientos para financiar al Estado argentino.
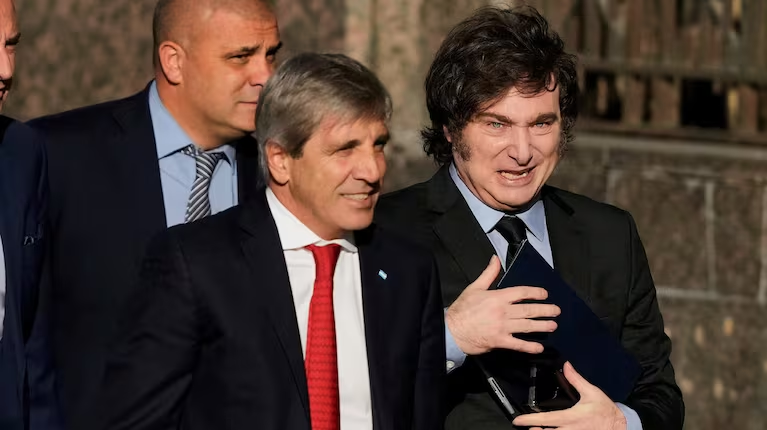
La contradicción se acentúa al analizar la agenda internacional del Gobierno. En las últimas semanas, Milei y Caputo han intensificado las reuniones con bancos, fondos de inversión y organismos multilaterales para promocionar las supuestas oportunidades que presenta la economía argentina.
Ciudades como Nueva York, París y Tailandia fueron escenarios donde se intentó transmitir el mismo mensaje: el ajuste está rindiendo frutos, las cuentas públicas se encuentran en orden y el país avanza hacia una nueva fase de crecimiento. Sin embargo, la respuesta de los mercados distó mucho de ese optimismo.
Durante septiembre, Milei y Caputo estuvieron en Nueva York para dialogar con inversores internacionales. En esa ocasión, el riesgo país llegó a 628, en medio de diez ruedas consecutivas de incrementos. Los bonos soberanos sufrió pérdidas, mientras que las acciones argentinas mostraron dificultades para mantener una recuperación. El Gobierno buscaba exhibir confianza pero regresó sin haber logrado disipar las dudas acerca de la sostenibilidad del programa económico.
La situación se repitió a comienzos de octubre en París, donde Caputo participó en encuentros con inversores. Allí, argumentó que el verdadero riesgo era perder la oportunidad de invertir en Argentina. Sin embargo, durante sus exposiciones debió aclarar interrogantes sobre el incremento del riesgo país y las perspectivas políticas. El funcionario atribuyó buena parte de la incertidumbre a factores internacionales y electorales, aunque admitió que los inversores aún tienen dudas sobre la continuidad del rumbo económico.
El tercer destino fue Tailandia, donde Caputo asistió a reuniones del Fondo Monetario Internacional y el Banco Mundial. El ministro continuó promoviendo oportunidades de inversión, especialmente en minería y energía, y se reunió con representantes del sistema financiero internacional.
Sin embargo, pocos días después de esas reuniones, el riesgo país escaló a 675 puntos. Aunque las giras no son el único factor que impacta en el indicador, la sucesión de encuentros sin resultados financieros sostenidos revela la diferencia entre el discurso oficial y las decisiones de los inversores.
El problema radica en que el Gobierno ha implementado un ajuste fiscal significativo, pero no ha logrado abordar los desequilibrios estructurales de la economía argentina. La administración actual presenta el superávit como suficiente para garantizar la estabilidad, pero los mercados consideran también factores como el potencial de crecimiento, la generación de divisas, la evolución del empleo y la capacidad de afrontar vencimientos de deuda sin depender de financiamiento extraordinario.
Las cifras de actividad indican parte de esas dificultades: en julio, la economía mostró una contracción del 2,9 por ciento mensual y una caída del 1,4 por ciento anual.
La situación en el mercado laboral también refleja los límites de la recuperación, con una tasa de desempleo del 7,9 por ciento en el segundo trimestre. La debilidad del consumo y los problemas de las pequeñas y medianas empresas restringen las perspectivas de crecimiento. Si bien el modelo económico muestra desempeños mejores en actividades exportadoras como la energía y la minería, enfrenta mayores obstáculos en sectores dependientes de la remuneración de los trabajadores y de la demanda interna.
Esto también tiene repercusiones fiscales. Una economía que no logra expandirse de manera sostenida se ve en aprietos para aumentar la recaudación. El ajuste del gasto puede mantener el superávit a corto plazo, pero una recuperación débil limita los recursos disponibles y complica el cumplimiento de futuros compromisos financieros. La confianza de los acreedores depende tanto del resultado fiscal como de la capacidad del país para generar ingresos suficientes para cumplir con sus obligaciones.
A esta fragilidad se suma el problema del endeudamiento, ya que los bonos soberanos argentinos continúan ofreciendo rendimientos cercanos al 11 por ciento anual en dólares, lo cual encarece considerablemente cualquier intento de regresar a los mercados internacionales. Mientras que otros países de la región logran financiamiento a tasas más bajas, Argentina sigue pagando una prima alta debido a la incertidumbre que rodea su economía.
El respaldo de Estados Unidos tampoco logró cambiar este panorama. El Gobierno considera la asistencia de Washington como una prueba de confianza política y financiera, aunque los inversores requieren garantías sobre la capacidad de repago. Una línea de liquidez de 20.000 millones de dólares puede ofrecer respaldo ante episodios de volatilidad, pero no sustituye la necesidad de generar reservas propias ni resuelve el problema de generar dólares genuinos.
La dependencia del financiamiento externo se evidenció durante la última gira de Caputo. En Tailandia, el ministro reconoció que el Gobierno está evaluando utilizar el swap con China si no logra refinanciar ciertos vencimientos de bonos previstos para 2027.
Esta declaración plantea una paradoja: mientras Milei profundiza su alineamiento político con Estados Unidos y presenta ese vínculo como un activo estratégico, su equipo económico contempla recurrir a financiamiento chino para afrontar compromisos de deuda.
El desafío no se limita a los próximos meses, ya que el calendario de vencimientos de 2027 representa un reto para una administración que aún no ha conseguido establecer condiciones normales de financiamiento. La estrategia oficial se basa en la posibilidad de refinanciar obligaciones, obtener nuevos desembolsos y mantener la confianza de los acreedores. Sin embargo, cada incremento del riesgo país complica esa opción y dificulta el cumplimiento de las promesas de normalización financiera.
Paralelamente, el mercado cambiario ha mostrado tensiones. Este lunes, el dólar oficial subió 5 pesos, alcanzando los 1.540 pesos en el Banco Nación, mientras el blue se negociaba a 1.555 pesos. Los bonos soberanos retrocedían y las acciones argentinas operaban mayoritariamente a la baja.
Esta inestabilidad coincide con el lanzamiento del nuevo índice MSCI Merval, el cual reemplazó al anterior y comenzó su primera jornada con una caída cercana al 1,1 por ciento. El debut de este indicador se vio afectado por el mismo problema que el Gobierno busca minimizar: la falta de confianza.