Es importante señalar que el Banco Nación no brinda préstamos específicos para este modelo, sino que ofrece préstamos prendarios aplicables a cualquier vehículo 0 km dentro de los montos y plazos establecidos.
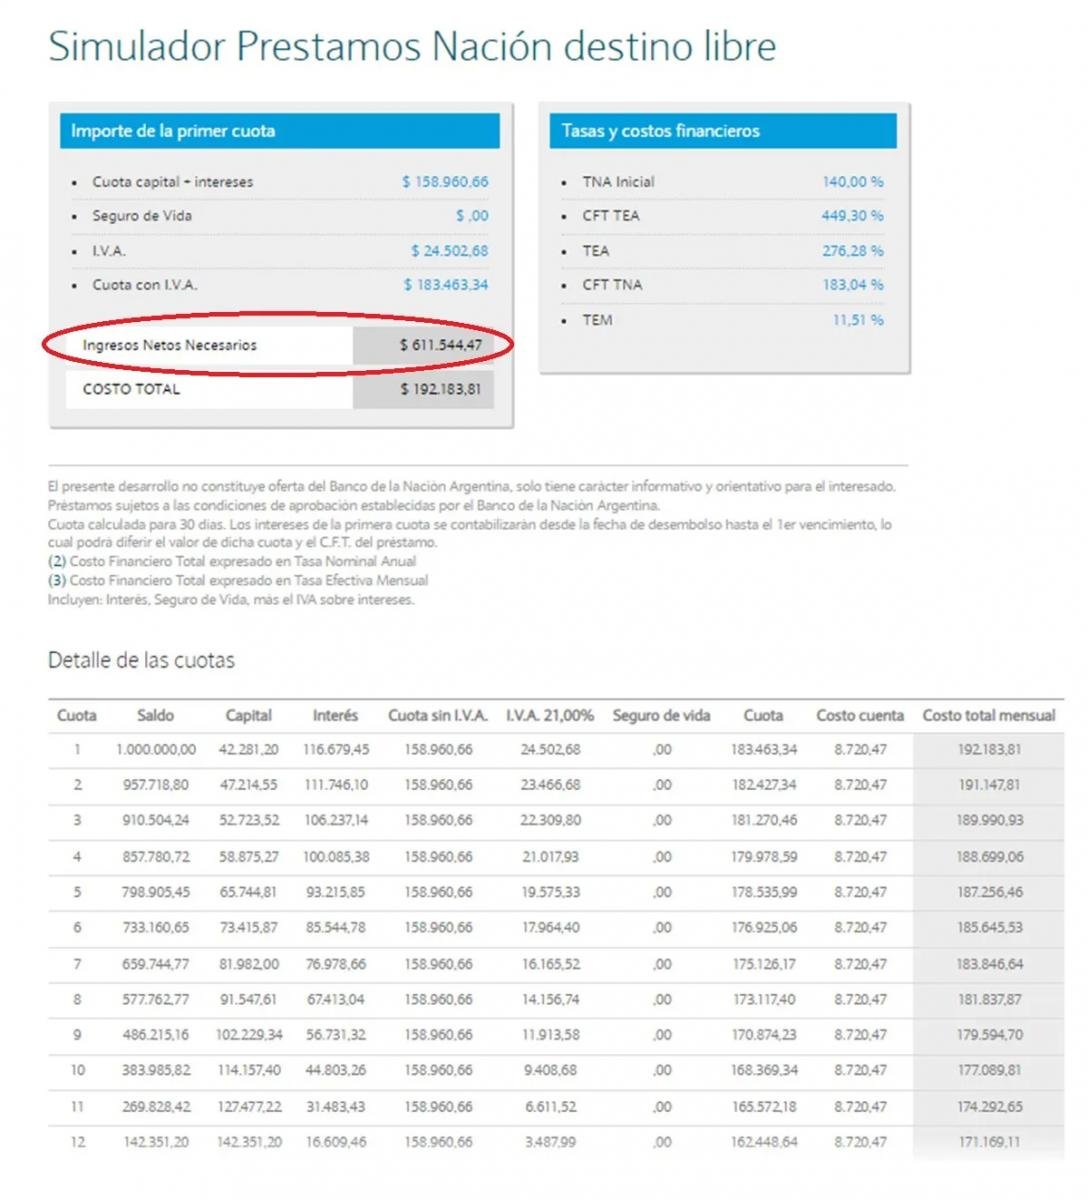
El sistema de crédito opera con amortización mensual bajo el sistema francés. El monto mínimo de financiación es de $1.000.000 y puede llegar hasta $100.000.000, con un plazo máximo de 72 meses para las tasas fijas en pesos. La entidad puede financiar hasta el 100% del precio de venta del vehículo, incluyendo el IVA, aunque no cubre gastos como el patentamiento. La garantía requerida es a sola firma, sin necesidad de pagaré o prenda sobre el auto.
Las condiciones del crédito dependen del plazo de devolución y de si el solicitante recibe sus ingresos a través del Banco Nación, lo que afecta directamente la tasa de interés y, por ende, el monto de la cuota.
Para un préstamo a 36 meses con acreditación de haberes en el Banco Nación, la cuota es de 1.351.650,58 pesos, con una Tasa Nominal Anual (TNA) del 36% y un Costo Financiero Total (CFT) efectivo anual del 53,40%. Para acceder a esta línea, se requiere un ingreso neto mínimo de $4.505.501,92.
Si se financia el mismo monto a 72 meses, con la misma condición de haberes, la cuota mensual se reduce a 1.046.844,45 pesos, manteniendo las mismas tasas. Aquí, el ingreso neto mínimo desciende a $3.489.481,49 debido a la cuota más baja.
Para quienes no acreditan su salario en el Banco Nación, la situación cambia. A 36 meses, la cuota asciende a $1.549.297,80, con una TNA del 46% y un CFT efectivo anual de 72,30%. El ingreso neto requerido en este caso es de $5.164.325,98.
A 72 meses, sin acreditación de haberes, la cuota se sitúa en $1.274.255,85, conservando las mismas tasas que anteriormente. El ingreso neto solicitado en este escenario es de $4.247.519,48.
De la comparación de estos cuatro escenarios se extraen dos conclusiones clave: en primer lugar, al extender el plazo de devolución de 36 a 72 meses, se reduce significativamente la cuota, aunque el total final a pagar es mayor. En segundo lugar, la relación con la entidad influye en gran medida en la tasa aplicada: en todos los plazos, que los haberes se mantengan en el Banco Nación resulta en una TNA diez puntos porcentuales más baja en comparación con otros solicitantes, generando cuotas más asequibles y un ingreso neto menor para calificar el préstamo.
Adicionalmente, el Banco Nación ha lanzado recientemente una opción de créditos prendarios ajustados por UVA, que ofrece plazos de entre 12 y 60 meses, diferenciándose de la línea en pesos que permite hasta 72 meses.
En la modalidad UVA, la tasa comprende el ajuste por UVA más un 19% de TNA para la cartera de haberes del banco, o un 25% para la cartera abierta. También varía el porcentaje de ingresos que puede destinarse al pago. En pesos, el límite es de hasta 35% de los ingresos netos para la cartera de haberes y hasta 30% para otros usuarios; mientras que en UVA, es de hasta 25% sin distinción.
Para ilustrar el impacto de ambas modalidades, se presentó un ejemplo: para un financiamiento de $10.000.000 a 60 meses, la cuota inicial estimada en modalidad UVA es de $292.656 para clientes que cobran de la entidad, comparado con $424.330 en la opción de sistema francés para el mismo grupo.
El banco aclara que estos valores son referenciales y están sujetos a evaluación crediticia y a las condiciones vigentes en el momento de la solicitud, así como, en el caso de la modalidad UVA, a la evolución de los índices que ajustan la cuota a lo largo del préstamo.