En una sociedad crecientemente marcada por la búsqueda de satisfacción inmediata, la planificación financiera a largo plazo y el hábito del ahorro se han convertido en desafíos complejos. La tensión entre disfrutar el presente y asegurar el futuro es constante, y a menudo, el “modo hoy” prevalece, impulsado por una cultura de consumo rápido y recompensas instantáneas. Comprender los mecanismos detrás de nuestras decisiones financieras y adoptar estrategias concretas es fundamental para construir un equilibrio que nos permita financiar el proyecto de vida que deseamos.
Generar ingresos propios suele asociarse con la libertad: la capacidad de decidir qué comprar, satisfacer deseos postergados y vivir experiencias sin rendir cuentas. Sin embargo, en un entorno que premia la ansiedad y el consumo actual, el presente tiende a absorber la mayor parte de estos recursos, postergando la preocupación por el futuro. La economía del comportamiento explica esta tendencia: los seres humanos valoramos más las recompensas inmediatas que los beneficios futuros, incluso cuando estos últimos son superiores.
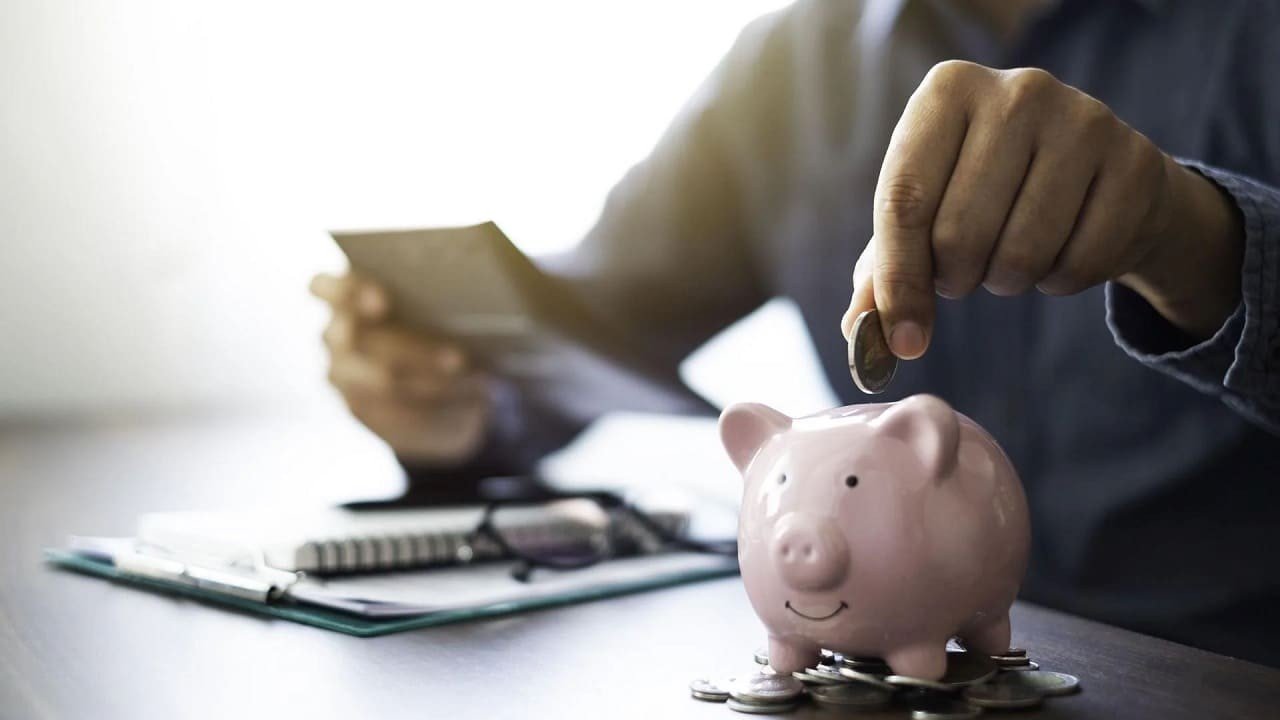
Es en este escenario donde el ahorro cobra valor, no solo como una reserva de dinero, sino como una herramienta que reduce la fragilidad ante contingencias y permite alcanzar metas vitales. El reto actual no es solo reconocer la importancia del ahorro, sino encontrar formas efectivas de incorporarlo activamente en las decisiones financieras cotidianas.
Darle un propósito al ahorro
Un primer paso fundamental es dejar de ver el ahorro como un fin en sí mismo. La planificación financiera debe comenzar con preguntas más profundas: ¿qué proyecto de vida queremos financiar? ¿Cuánto y cuándo serán necesarios esos recursos? Ponerle un nombre a los objetivos, establecer un horizonte temporal y definir un monto específico transforma un futuro abstracto en metas concretas. Por ejemplo, al diseñar un fondo de emergencia para cubrir una eventual pérdida de ingresos, es necesario determinar su magnitud y el tiempo requerido para conformarlo.
Este ejercicio obliga a establecer prioridades y a diferenciar entre gastos esenciales y evitables, contribuyendo además a prevenir niveles de endeudamiento perjudiciales. El desafío radica en evitar que cada deseo inmediato desplace sistemáticamente los objetivos de largo plazo considerados importantes.
Estrategias prácticas para el equilibrio
Aunque el dinero es un recurso fungible, la aplicación de la contabilidad mental puede ser de gran utilidad práctica. Esto implica crear cuentas separadas para gastos habituales, contingencias u objetivos específicos, funcionando como un mecanismo que dificulta destinar al consumo inmediato lo que se había reservado para otro propósito. Automatizar parte del ahorro cumple una función similar: tomar una decisión hoy que evite tentaciones en los meses siguientes.
La educación financiera tradicionalmente se ha centrado en el “cómo” ahorrar, invertir o endeudarse. Sin embargo, es de vital importancia comprender el “por qué” y el “cómo” tomamos esas decisiones, ya que son los comportamientos cotidianos los que definen el resultado final. Financiar una vida cada vez más larga no significa sacrificar permanentemente el presente en nombre del futuro, sino aprender a construir un equilibrio entre ambos. Cuanto antes se adopte este aprendizaje, mayores serán las posibilidades de que las decisiones financieras acompañen la vida que se quiere vivir.